全球市场正站在两个关键变量的交叉口:博通财报验证AI资本开支韧性,以及美国8月非农数据决定利率路径。这两个因素将对市场产生重要影响。如果非农数据过热或过冷,或者博通未能接住英伟达的接力棒,上周的剧烈波动可能在下周重演。
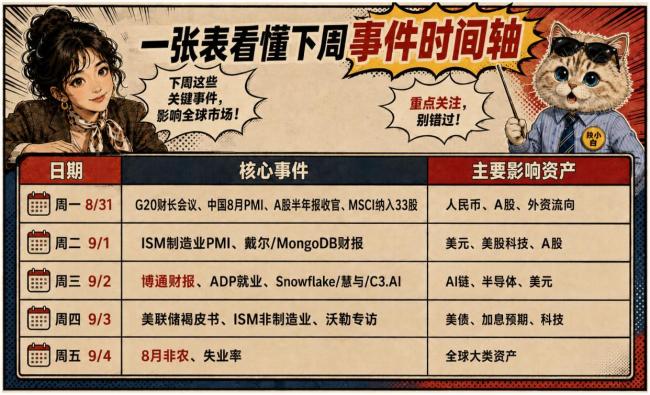
核心传导链不复杂:数据与财报影响加息预期与盈利预期,进而影响无风险利率与估值,最终影响全球资产定价。
上周,AI巨头为兴建数据中心大举发债融资,直接推升美债供给压力。高企的融资成本冲击了高估值科技股,英伟达在财报前连跌七日。市场将英伟达8月26日的财报视为关键验证,该公司FY27Q2营收同比增106%,并给出FY28年增长70%的罕见前瞻指引,股价次日暴涨8.74%,纳指跟涨。然而这只是短暂喘息,因为AI庞大的融资需求本身就是利率上行的推手之一。
元股证券:ygzq.hk

美联储主席沃什在杰克逊霍尔年会上发表鹰派讲话,重申2%通胀目标“坚定且固定”,讲话后两小时内美债收益率跳升约10个基点,9月加息预期飙升。2年期美债收益率单日暴涨,美股三大指数集体掉头,黄金暴跌2.9%。
下周全球市场的定价核心将取决于两个变量:博通财报能否为AI叙事提供交叉验证,以及非农数据会否固化9月加息预期。博通是英伟达之后AI资本开支的第二个关键样本,市场需要确认这不是孤例。非农则是9月16日议息会议前最后一份就业报告。
最有利于风险资产的情景是博通AI指引强劲叠加非农温和降温。这意味着AI盈利叙事得到确认,劳动力市场不至于逼迫美联储在9月动手加息。在此情境下,美债收益率和美元有望回落,纳斯达克及全球半导体链获得喘息,A股科技股也将迎来有利的外部环境。
但若非农数据意外走强而博通同时超预期,市场反而可能陷入“好消息就是坏消息”的困境。经济韧性与AI需求同步确认,将直接推高“更高利率维持更久”的定价。9月加息概率已处于高位,一旦就业反弹,短端利率和美元将受支撑,而估值敏感的纳斯达克、A股创业板将承压,资金将被迫转向红利、公用事业等现金流稳定的防守板块。
最危险的组合是博通转弱遇上非农大幅降温。AI需求松动叠加就业恶化,黄金成为最直接受益者,美股周期股和小盘股跌幅最大,A股出口链也将因外需担忧而承压。
无论哪种情景落地,都将直接影响9月美联储会议前的全球资产定价。
G20财长会议周初登场,要求与会国配合对伊制裁。美伊局势与油价是贯穿全周的地缘底色。美联储官员讲话与褐皮书扮演预期管理角色,放大或缓冲非农波动。若集体放鹰,9月加息概率从60%进一步抬升,短端美债突破前高,银行股受益但长久期资产杀估值;若褐皮书描绘就业降温,即使非农略强,市场也可能将其视为一次性数据,缓解收紧恐慌。
戴尔、Ciena等AI“第二梯队”财报交叉验证资本开支真实性。若下游与上游共振美股投资综合门户,提升全球半导体链风险偏好;若出现分化或指引下调,市场对AI融资可持续性的质疑升温,高估值龙头面临重构压力,A股AI算力链也难独善其身。
元股证券—按周配资系统丨支持短线与波段提示:本文来自互联网,不代表本网站观点。
相关文章